Domain alte-handwerkskunst.de kaufen?
Wir ziehen mit dem Projekt
alte-handwerkskunst.de um.
Sind Sie am Kauf der Domain
alte-handwerkskunst.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alte-handwerkskunst.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
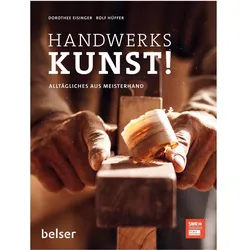
Handwerkskunst!, Sachbücher von Rolf HüfferGut Ding will Weile haben, das gilt vor allem für gutes Handwerk. Wie viel Arbeit, Zeit und Erfahrung nötig sind, um die einfachen Dinge des Lebens wirklich gut zu machen, kann man im Begleitband zur SWR-Erfolgsreihe "Handwerkskunst!" hautnah erleben. Handwerker erzählen, wie man ein Brot, ein Messer oder einen Tisch "macht", und beschreiben, was das mit uns macht: nämlich wie die Arbeit mit den Händen den Geist beflügeln kann. Tolle Close-up-Fotos und stimmungsvolle Texte lassen uns staunen und begreifen, warum gutes Handwerk oft auch grosse Kunst ist.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
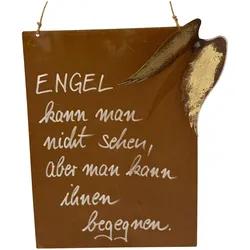
Rost Deko Spruchtafel mit Engelsflügeln - Deutsche HandwerkskunstDiese Spruchtafel ist eine tolle Geschenkidee für geliebte Menschen und setzt besondere Akzente im Eingangsbereich, im Haus oder im Garten. Maße: Tafel: Ca. 33,5 x 25 cm, Tafel mit Flügeln: Ca. 35 x 29 cm Edelrost = Echtrost-Patina auf Metallen Metall-Dekorationen eignen sich für jeden Anlass, für den Außen- und Innenbereich oder als ein ganz persönliches Geschenk. Edelrost Deko ist nicht perfekt - jedes Stück ist ein Unikat. - Kein Massenprodukt - Individuell - Einzigartig - Etwas Besonderes - Echte Handwerkskunst aus Deutschland21,45 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Frerichs, Jan: Der Handwerksmeister / Die HandwerksmeisterinDer Handwerksmeister / Die Handwerksmeisterin , 'Der Handwerksmeister/Die Handwerksmeisterin' ist ein Standardwerk zur Vorbereitung auf den Prüfungsteil III gemäß Handwerksordnung und deckt den Katalog der Lerninhalte der drei Handlungsfelder 'Wettbewerbsfähigkeit von Unternehmen beurteilen', 'Gründungs- und Übernahmeaktivitäten vorbereiten, durchführen und bewerten' sowie 'Unternehmensführungsstrategien entwickeln' ab. Jeder Hauptabschnitt beginnt mit der dem Meister und der Meisterin abgeforderten 'Handlungskompetenz', gefolgt von den jeweiligen Lerninhalten, die genau beschreiben, was theoretisch und praktisch beherrscht werden muss. Herausgeberin und Autoren haben in diesem Zusammenhang großen Wert darauf gelegt, diese Lerninhalte anschaulich und praxisbezogen darzustellen: Viele Handlungsbeispiele, Abbildungen und Tabellen sowie an der täglichen Arbeit ausgerichtete Formulare regen zum Lernen und Anwenden des Erlernten an. Die Übungsteile sind darüber hinaus neu konzipiert: In deren erstem Abschnitt herrschen offene Fragen und Aufgaben vor, deren Bearbeitung eindeutig anspruchsvoller ist, als Lösungen in programmierter Form zu finden. Der zweite Abschnitt bietet fallbezogene, komplexe Aufgaben, denen am Schluss die entsprechenden Lösungshinweise folgen. Auch als Nachschlagewerk für die berufliche Praxis leistet das Buch wertvolle Dienste. , Trittbretter & -teile > Fußsteuerung, Pedale & Fußauflagen , Auflage: 78. Auflage, Erscheinungsjahr: 20240521, Autoren: Frerichs, Jan~Glockauer, Jan~Höge, Christiane~Schmidt-Wessel, Elke, Edition: REV, Auflage: 24078, Auflage/Ausgabe: 78. Auflage, Seitenzahl/Blattzahl: 596, Keyword: Drei Handlungsfelder; Gründungsaktivitäten; Handwerksbetriebslehre; Handwerksmeister; Lehrbuch zur Weiterbildung; Meisterprüfung; Meisterprüfung AMVO Teil III; Unternehmensführungsstrategien; Wettbewerbsfähigkeit; Übernahmeaktivitäten, Fachschema: Handwerk / Berufsbezogenes Schulbuch~Meister (Handwerksmeister) / Berufsbezogenes Schulbuch~Studium~Entrepreneurship, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Erwachsenenbildung, lebenslanges Lernen~Unternehmensführung~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 170, Höhe: 35, Gewicht: 982, Produktform: Kartoniert, Genre: Schule und Lernen,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müller, Cornelia: Wildkräuter, Handarbeit & BrauchtumWildkräuter, Handarbeit & Brauchtum , Alte Rezepte, Handwerkstechniken & kreative Ideen , Ausgleichsbehälter > Motorkühlung , Erscheinungsjahr: 20200915, Produktform: Leinen, Autoren: Müller, Cornelia, Seitenzahl/Blattzahl: 192, Abbildungen: durchgehend farbig, Keyword: Basteln; DIY; Handarbeit; Handwerk; Handwerkstechniken; Kräuter; Kräuterkunde; Kräuterwissen; Oberpfalz; Rezepte; Spinnen; Spinnstubenabende; Sticken; Wildkräuter; do it yourself; do-it-yourself, Fachschema: Gewürz - Gewürzkräuter~Kochen / Gewürze~Kochen / Gemüse, Obst~Handarbeit (Textiles Gestalten)~Textilarbeit / Handarbeit~Weben~Webstuhl~Gourmet~Kochen / Feinschmecker, Kulturgeschichte, Lebensart, Fachkategorie: Kochen mit Kräutern und Gewürzen~Kochen / Essen nach Zutaten: Obst und Gemüse~Handarbeit und Nähen~Spinnen und Weben, Warengruppe: HC/Basteln/Handarbeiten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 229, Breite: 212, Höhe: 22, Gewicht: 837, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **

Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
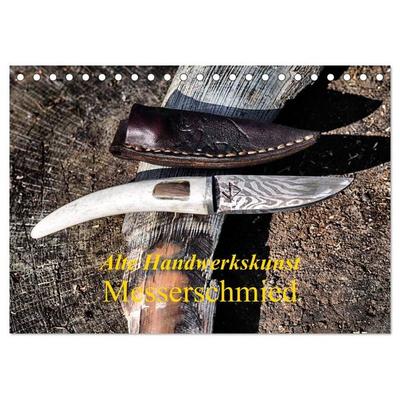
Alte Handwerkskunst Messerschmied (Tischkalender 2027 DIN A5 quer), CALVENDO MonatskalenderHandgeschmiedete Messer Sind Sehr Begehrt Bei Sammlern Und Heutzutage Eine Rarität. Nur Noch Wenige Schmiede Beherrschen Diese Kunst Und Fertigen Heute Nach Alter Traditionalen Art Diese Messer An. Ich Durfte Dem Messerschmied Guido Wieland In...20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handwerkskunst!, Sachbücher von Rolf HüfferGut Ding will Weile haben, das gilt vor allem für gutes Handwerk. Wie viel Arbeit, Zeit und Erfahrung nötig sind, um die einfachen Dinge des Lebens wirklich gut zu machen, kann man im Begleitband zur SWR-Erfolgsreihe "Handwerkskunst!" hautnah erleben. Handwerker erzählen, wie man ein Brot, ein Messer oder einen Tisch "macht", und beschreiben, was das mit uns macht: nämlich wie die Arbeit mit den Händen den Geist beflügeln kann. Tolle Close-up-Fotos und stimmungsvolle Texte lassen uns staunen und begreifen, warum gutes Handwerk oft auch grosse Kunst ist.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rost Deko Spruchtafel mit Engelsflügeln - Deutsche HandwerkskunstDiese Spruchtafel ist eine tolle Geschenkidee für geliebte Menschen und setzt besondere Akzente im Eingangsbereich, im Haus oder im Garten. Maße: Tafel: Ca. 33,5 x 25 cm, Tafel mit Flügeln: Ca. 35 x 29 cm Edelrost = Echtrost-Patina auf Metallen Metall-Dekorationen eignen sich für jeden Anlass, für den Außen- und Innenbereich oder als ein ganz persönliches Geschenk. Edelrost Deko ist nicht perfekt - jedes Stück ist ein Unikat. - Kein Massenprodukt - Individuell - Einzigartig - Etwas Besonderes - Echte Handwerkskunst aus Deutschland21,45 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Frerichs, Jan: Der Handwerksmeister / Die HandwerksmeisterinDer Handwerksmeister / Die Handwerksmeisterin , 'Der Handwerksmeister/Die Handwerksmeisterin' ist ein Standardwerk zur Vorbereitung auf den Prüfungsteil III gemäß Handwerksordnung und deckt den Katalog der Lerninhalte der drei Handlungsfelder 'Wettbewerbsfähigkeit von Unternehmen beurteilen', 'Gründungs- und Übernahmeaktivitäten vorbereiten, durchführen und bewerten' sowie 'Unternehmensführungsstrategien entwickeln' ab. Jeder Hauptabschnitt beginnt mit der dem Meister und der Meisterin abgeforderten 'Handlungskompetenz', gefolgt von den jeweiligen Lerninhalten, die genau beschreiben, was theoretisch und praktisch beherrscht werden muss. Herausgeberin und Autoren haben in diesem Zusammenhang großen Wert darauf gelegt, diese Lerninhalte anschaulich und praxisbezogen darzustellen: Viele Handlungsbeispiele, Abbildungen und Tabellen sowie an der täglichen Arbeit ausgerichtete Formulare regen zum Lernen und Anwenden des Erlernten an. Die Übungsteile sind darüber hinaus neu konzipiert: In deren erstem Abschnitt herrschen offene Fragen und Aufgaben vor, deren Bearbeitung eindeutig anspruchsvoller ist, als Lösungen in programmierter Form zu finden. Der zweite Abschnitt bietet fallbezogene, komplexe Aufgaben, denen am Schluss die entsprechenden Lösungshinweise folgen. Auch als Nachschlagewerk für die berufliche Praxis leistet das Buch wertvolle Dienste. , Trittbretter & -teile > Fußsteuerung, Pedale & Fußauflagen , Auflage: 78. Auflage, Erscheinungsjahr: 20240521, Autoren: Frerichs, Jan~Glockauer, Jan~Höge, Christiane~Schmidt-Wessel, Elke, Edition: REV, Auflage: 24078, Auflage/Ausgabe: 78. Auflage, Seitenzahl/Blattzahl: 596, Keyword: Drei Handlungsfelder; Gründungsaktivitäten; Handwerksbetriebslehre; Handwerksmeister; Lehrbuch zur Weiterbildung; Meisterprüfung; Meisterprüfung AMVO Teil III; Unternehmensführungsstrategien; Wettbewerbsfähigkeit; Übernahmeaktivitäten, Fachschema: Handwerk / Berufsbezogenes Schulbuch~Meister (Handwerksmeister) / Berufsbezogenes Schulbuch~Studium~Entrepreneurship, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Erwachsenenbildung, lebenslanges Lernen~Unternehmensführung~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 170, Höhe: 35, Gewicht: 982, Produktform: Kartoniert, Genre: Schule und Lernen,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müller, Cornelia: Wildkräuter, Handarbeit & BrauchtumWildkräuter, Handarbeit & Brauchtum , Alte Rezepte, Handwerkstechniken & kreative Ideen , Ausgleichsbehälter > Motorkühlung , Erscheinungsjahr: 20200915, Produktform: Leinen, Autoren: Müller, Cornelia, Seitenzahl/Blattzahl: 192, Abbildungen: durchgehend farbig, Keyword: Basteln; DIY; Handarbeit; Handwerk; Handwerkstechniken; Kräuter; Kräuterkunde; Kräuterwissen; Oberpfalz; Rezepte; Spinnen; Spinnstubenabende; Sticken; Wildkräuter; do it yourself; do-it-yourself, Fachschema: Gewürz - Gewürzkräuter~Kochen / Gewürze~Kochen / Gemüse, Obst~Handarbeit (Textiles Gestalten)~Textilarbeit / Handarbeit~Weben~Webstuhl~Gourmet~Kochen / Feinschmecker, Kulturgeschichte, Lebensart, Fachkategorie: Kochen mit Kräutern und Gewürzen~Kochen / Essen nach Zutaten: Obst und Gemüse~Handarbeit und Nähen~Spinnen und Weben, Warengruppe: HC/Basteln/Handarbeiten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 229, Breite: 212, Höhe: 22, Gewicht: 837, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alte Handwerkskunst Messerschmied (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderHandgeschmiedete Messer Sind Sehr Begehrt Bei Sammlern Und Heutzutage Eine Rarität. Nur Noch Wenige Schmiede Beherrschen Diese Kunst Und Fertigen Heute Nach Alter Traditionalen Art Diese Messer An. Ich Durfte Dem Messerschmied Guido Wieland In...31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alte Handwerkskunst Messerschmied (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderHandgeschmiedete Messer Sind Sehr Begehrt Bei Sammlern Und Heutzutage Eine Rarität. Nur Noch Wenige Schmiede Beherrschen Diese Kunst Und Fertigen Heute Nach Alter Traditionalen Art Diese Messer An. Ich Durfte Dem Messerschmied Guido Wieland In...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.